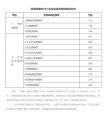
一、企业有残疾人可以免多少税?
一、对安置残疾人的单位和个体工商户(以下称纳税人),实行由税务机关按纳税人安置残疾人的人数,限额即征即退增值税的办法。
安置的每位残疾人每月可退还的增值税具体限额,由县级以上税务机关根据纳税人所在区县(含县级市、旗,下同)适用的经省(含自治区、直辖市、计划单列市,下同)人民政府批准的月最低工资标准的4倍确定。
二、享受税收优惠政策的条件
(一)纳税人(除盲人按摩机构外)月安置的残疾人占在职职工人数的比例不低于25%(含25%),并且安置的残疾人人数不少于10人(含10人);
盲人按摩机构月安置的残疾人占在职职工人数的比例不低于25%(含25%),并且安置的残疾人人数不少于5人(含5人)。
(二)依法与安置的每位残疾人签订了一年以上(含一年)的劳动合同或服务协议。
(三)为安置的每位残疾人按月足额缴纳了基本养老保险、基本医疗保险、失业保险、工伤保险和生育保险等社会保险。
(四)通过银行等金融机构向安置的每位残疾人,按月支付了不低于纳税人所在区县适用的经省人民政府批准的月最低工资标准的工资。
二、单位有残疾人可以减免哪些税收?
企业所得税方面
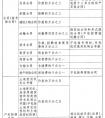
(一)企业安置残疾人员的,在按照支付给残疾职工工资据实扣除的基础上,可以在计算应纳税所得额时按照支付给残疾职工工资的100%加计扣除.
(二)企业享受安置残疾职工工资100%加计扣除应同时具备相应条件.
(三)企业应在年度终了进行企业所得税年度申报和汇算清缴时,向主管税务机关报送本通知第四条规定的相关资料、已安置残疾职工名单及其《中华人民共和国残疾人证》或《中华人民共和国残疾军人证(1至8级)》复印件和主管税务机关要求提供的其他资料,办理享受企业所得税加计扣除优惠的备案手续.
增值税方面
(一)对安置残疾人的单位和个体工商户(以下称纳税人),实行由税务机关按纳税人安置残疾人的人数,限额即征即退增值税的办法.
安置的每位残疾人每月可退还的增值税具体限额,由县级以上税务机关根据纳税人所在区县(含县级市、旗,下同)适用的经省(含自治区、直辖市、计划单列市,下同)人民政府批准的月最低工资标准的4倍确定.
(二)享受税收优惠政策的条件
1、纳税人(除盲人按摩机构外)月安置的残疾人占在职职工人数的比例不低于25%(含25%),并且安置的残疾人人数不少于10人(含10人);
盲人按摩机构月安置的残疾人占在职职工人数的比例不低于25%(含25%),并且安置的残疾人人数不少于5人(含5人).
2、依法与安置的每位残疾人签订了一年以上(含一年)的劳动合同或服务协议.
3、为安置的每位残疾人按月足额缴纳了基本养老保险、基本医疗保险、失业保险、工伤保险和生育保险等社会保险.
4、通过银行等金融机构向安置的每位残疾人,按月支付了不低于纳税人所在区县适用的经省人民政府批准的月最低工资标准的工资.
(三)《财政部 国家税务总局关于教育税收政策的通知》规定的特殊教育学校举办的企业,只要符合本通知第二条第(一)项第一款规定的条件,即可享受本通知第一条规定的增值税优惠政策.这类企业在计算残疾人人数时可将在企业上岗工作的特殊教育学校的全日制在校学生计算在内,在计算企业在职职工人数时也要将上述学生计算在内.
(四)纳税人中纳税信用等级为税务机关评定的C级或D级的,不得享受上述(一)和(三)规定的政策.
(五)纳税人按照纳税期限向主管国税机关申请退还增值税.
(六)残疾人个人提供的加工、修理修配劳务,免征增值税.
城镇土地使用税方面
对在一个纳税年度内月平均实际安置残疾人就业人数占单位在职职工总数的比例高于25%(含25%)且实际安置残疾人人数高于10人(含10人)的单位,可减征或免征该年度城镇土地使用税.具体减免税比例及管理办法由省、自治区、直辖市财税主管部门确定.
按照规定,企业安置残疾人就业影响的税费主要包括残保金和企业所得税
残保金:按照规定,企业每年应该按以下计算缴纳残保金:
(上年本单位在职职工人数X当地规定的安排残疾人就业比例 - 上年本单位实际安排的残疾人就业人数)X上年本单位在职职工年平均工资
里面有一项:上年本单位实际安排的残疾人就业人数,如果企业安置残疾人就业,就可以相应抵减当年应缴纳的残保金,直至全部抵减完不用缴纳。
PS:安置残疾人就业比例各地规定不一,一般1.5%左右,有些地方对一些小微企业有规定减免残保金
2.企业所得税:按照规定安置残疾人就业,对残疾人工资在计算企业所得税应纳税所得额时,除可以据实扣除外,还可以加计100%扣除
三、企业残疾人税收减免政策2021
企业残疾人税收减免政策如下:
1、暂免征收情形,在职职工总数在30人以下含30人的企业,暂免征收残保金。符合免征规定的用人单位可在网上申报时自行减免;
2、分档减缴情形,用人单位安排残疾人就业比例达到百分之一以上,但未达到所在地省、自治区、直辖市人民政府规定比例的按规定应缴费额的百分之五十缴纳残疾人就业保障金;安排残疾人就业比例在百分之一以下的,按规定应缴费额的百分之九十缴纳残疾人就业保障金;
3、减免、缓缴情形,用人单位遇不可抗力自然灾害或其他突发事件遭受重大直接经济损失,可以申请减免或者缓缴保障金,具体办法由各省、自治区、直辖市财政部门规定,申请减免保障金的最高限额不得超过1年的保障金应缴额,申请缓缴保障金的最长期限不得超过6个月。
根据规定,用人单位安排残疾人就业的比例不得低于本单位在职职工总数的百分之一点五。具体比例由各省、自治区、直辖市人民政府根据本地区的实际情况规定,用人单位安排残疾人就业若未达标,则应当缴纳保障金。若企业具备要求条件,则可以享受对应的优惠政策。
《中华人民共和国企业所得税法》第三十条 企业的下列支出,可以在计算应纳税所得额时加计扣除:
(一)开发新技术、新产品、新工艺发生的研究开发费用;
(二)安置残疾人员及国家鼓励安置的其他就业人员所支付的工资。
《中华人民共和国残疾人保障法》第三十三条 国家实行按比例安排残疾人就业制度。
国家机关、社会团体、企业事业单位、民办非企业单位应当按照规定的比例安排残疾人就业,并为其选择适当的工种和岗位。达不到规定比例的,按照国家有关规定履行保障残疾人就业义务。国家鼓励用人单位超过规定比例安排残疾人就业。
残疾人就业的具体办法由国务院规定。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!