小微企业所得税年报填哪些表
一、正面回答
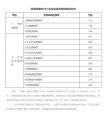
小微企业所得税年报需要填写的表:
1、中华人民共和国企业所得税年度纳税申报表;
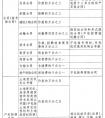
2、企业所得税年度纳税申报基础信息表中的基本经营情况为小型微利企业必填项目;
3、有关涉税事项情况为选填项目,存在或者发生相关事项时小型微利企业必须填报;
4、主要股东及分红情况为小型微利企业免填项目。
二、分析详情
小微企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得额;年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得额。
三、小型微利企业所得税税率是多少
自2017年1月1日至2019年12月31日,将小型微利企业的年应纳税所得额上限由30万元提高至50万元,对年应纳税所得额低于50万元的小型微利企业,其所得减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
1、工业企业,年度应纳税所得额不超过50万元,从业人数不超过100人,资产总额不超过3000万元;
2、其他企业,年度应纳税所得额不超过50万元,从业人数不超过80人,资产总额不超过1000万元。
2017年企业所得税率
2017年最新企业所得税税率计算方法
1.基本税率25%;低税率20%,实际执行10%税率。
企业所得税的纳税人不同,适用的税率也不同。
2.居民企业中符合条件的小型微利企业减按20%税率征税;国家重点扶持的高新技术企业减按15%税率征税。
在我国,一般企业所得税的税率为25%的比例税率。符合条件的小型微利企业,减按20%的税率征收企业所得税。国家需要重点扶持的高新技术企业适用税率15%。
拓展资料
企业所得税的纳税人分为两类,居民企业和非居民企业。
其中居民企业,是指依法在中国境内成立,或者依照外国(地区)法律成立但实际管理机构在中国境内的企业。
非居民企业,是指依照外国(地区)法律成立且实际管理机构不在中国境内,但在中国境内设立机构、场所的,或者在中国境内未设立机构、场所,但有来源于中国境内所得的企业。
除在中国境内未设立机构、场所但有来源于中国境内所得的非居民企业是适用20%的税率,其余一般的居民企业和非居民企业都适用25%的基本税率。
企业所得税应纳税所得额=收入总额-不征税收入-免税收入-抵扣项目-允许弥补的以前年度的亏损
应纳税额=应纳税所得额 x 适用税率 - 减免税额 - 抵免税额
参考资料:百度百科 企业所得税网页链接
关于发布《特别纳税调查调整及相互协商程序管理办法》的公告
文号 国家税务总局公告2017年第6号
摘要 为深入贯彻落实《深化国税、地税征管体制改革方案》,进一步完善特别纳税调查调整及相互协商程序管理工作,积极应用税基侵蚀和利润转移(BEPS)行动计划成果,有效执行我国对外签署的避免双重征税协定、协议或者安排,根据《中华人民共和国企业所得税法》及其实施条例、《中华人民共和国税收征收管理法》及其实施细则的有关规定,国家税务总局制定了《特别纳税调查调整及相互协商程序管理办法》,现予以发布,自2017年5月1日起施行。
生效时间 2017年5月1日起
文件名 关于中小企业融资(信用) 担保机构有关准备金企业所得税 税前扣除政策的通知
文号 财税【2017】22号
摘要 一、符合条件的中小企业融资(信用)担保机构按照不超过当年年末担保责任余额1%的比例计提的担保赔偿准备,允许在企业所得税税前扣除,同时将上年度计提的担保赔偿准备余额转为当期收入。 二、符合条件的中小企业融资(信用)担保机构按照不超过当年担保费收入50%的比例计提的未到期责任准备,允许在企业所得税税前扣除,同时将上年度计提的未到期责任准备余额转为当期收入。 三、中小企业融资(信用)担保机构实际发生的代偿损失,符合税收法律法规关于资产损失税前扣除政策规定的,应冲减已在税前扣除的担保赔偿准备,不足冲减部分据实在企业所得税税前扣除。
生效时间 自2016年1月1日起至2020年12月31日止
文件名 关于证券行业准备金支出企业所得税税前扣除有关政策问题的通知
文号 财税【2017】23号
摘要 证券行业准备金支出企业所得税税前扣除有关政策问题明确,包括:证券类准备金(证券交易所风险基金、证券结算风险基金、证券投资者保护基金)、期货类准备金(期货交易所风险准备金、期货公司风险准备金、期货投资者保障基金)。
生效时间 2016年1月1日起至2020年12月31日
文件名 关于为纳税人提供企业所得税税收政策风险提示服务有关问题的公告
文号 国家税务总局公告2017年第10号
摘要 为帮助纳税人提高税收遵从度,减少纳税风险。税局为纳税人提供所得税汇算清缴申报风险提示服务。
生效时间 2016年4月18日起
文件名 关于提供企业所得税税收政策风险提示服务的通知
文号 税总函【2017】135号
摘要 从2017年开始,为纳税人提供企业所得税汇算清缴税收政策风险提示服务,风险提示服务是指税务机关依据现行税收法律法规及相关管理规定,深入挖掘已经掌握的税务登记信息、纳税申报信息、财务会计信息、备案资料信息、第三方涉税信息等内在规律和联系,建立企业所得税政策遵从风险指标体系,并将其内嵌于“金税三期”征管系统,在纳税人完成纳税申报表填报、正式申报纳税前,对其申报数据实施扫描,并将扫描结果和疑点信息及时推送纳税人,指导纳税人正确理解、遵从税法规定,正确计算应纳税款,减少纳税风险。
生效时间 2016年4月19日起
文件名 关于印发《科技型中小企业评价办法》的通知
文号 国科发政【2017】115号
摘要 明确科技型中小企业评价办法
生效时间 2016年4月19日起
文件名 关于广告费和业务宣传费支出税前扣除政策的通知
文号 财税【2017】41号
摘要 对化妆品制造或销售、医药制造和饮料制造(不含酒类制造)企业发生的广告费和业务宣传费支出,不超过当年销售(营业)收入30%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。关联企业分摊问题明确。
生效时间 自2016年1月1日起至2020年12月31日止
文件名 关于创业投资企业和天使投资个人税收试点政策有关问题的公告
文号 国家税务总局公告2017年第20号
摘要 文件明确了财税〔2017〕38号文的执行口径,明确满2年的口径及投资时间计算口径;明确研发费用总额占成本费用支出的比例;明确合伙创投企业合伙人出资比例的计算口径;明确了从业人数、资产总额的计算方法;明确法人合伙人可合并计算抵扣;明确税收优惠备案的办理等各项问题。保证政策能够精确落地。
生效时间 适用于2017年及以后年度企业所得税汇算清缴
文件名 关于扩大小型微利企业所得税优惠政策范围的通知
文号 财税【2017】43号
摘要 自2017年1月1日至2019年12月31日,将小型微利企业的年应纳税所得额上限由30万元提高至50万元,对年应纳税所得额低于50万元(含50万元)的小型微利企业,其所得减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
生效时间 自2017年1月1日至2019年12月31日
文件名 关于贯彻落实扩大小型微利企业所得税优惠政策范围有关征管问题的公告
文号 国家税务总局公告2017年第23号
摘要 对小型微利企业判定具体条件作了明确。明确了小型微利企业本年度企业预缴企业所
企业所得税是对我国境内的企业和其他取得收入的组织的生产经营所得和其他所得征收的一种所得税。
2007年3月16日第十届全国人民代表大会第五次会议通过
根据2017年2月24日第十二届全国人民代表大会常务委员会第二十六次会议《关于修改的决定》修正。
企业所得税的税率为25%的比例税率。非居民企业为20%。
企业应纳所得税额=当期应纳税所得额*适用税率
应纳税所得额=收入总额-准予扣除项目金额
企业所得税的税率即据以计算企业所得税应纳税额的法定比率。根据《中华人民共和国企业所得税暂行条例》的规定,2008年新的《中华人民共和国所得税法》;规定一般企业所
得税的税率为25%。
非居民企业在中国境内设立机构、场所的,应当就其所设机构、场所取得的来源于中国境内的所得,以及发生在中国境外但与其所设机构、场所有实际联系的所得,缴纳企业所得税。
符合条件的小型微利企业,减按20%的税率征收企业所得税。
国家财税务总局下发的《关于小型微利企业所得税优惠政策有关问题的通知》(财税[2011]117号),通知明确,自2012年1月1日至2015年12月31日,对年应纳税所得额低于6万元(含6万元)的小型微利企业,其所得减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
根据《中华人民共和国企业所得税法》及其实施条例、《财政部 税务总局关于实施小微企业普惠性税收减免政策的通知》(财税〔2019〕13号,以下简称《通知》)等规定 [4] 。自2019年1月1日至2021年12月31日,对额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;对年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
国家需要重点扶持的高新技术企业,减按15%的税率征收企业所得税。
台湾地区:台湾的企业所得税税率为25%。经税收减免后,本土公司税率中位数为20%,而跨国公司为18%。
应答时间:,最新业务变化请以平安银行官网公布为准。
[平安银行我知道]想要知道更多?快来看“平安银行我知道”吧~
本文由会计考试网(www.kjks.net)整理!仅供学习参考!