一、农副产品收购发票?
销售自产的农产品,给对方开票的程序有:
1、有收购企业出具证明收购到你的农产品证明。
2、根据收购证明,到你所在的村开具所销农产品的自产证明。
3、根据村证明,到所在镇(乡)政府再次证明所销产品为自产农产品。
4、根据以上各证明,到所在国税局开具免税发票。
5、将发票交收购企事业收款。农产品收购发票是指收购单位向农业生产者个人(不包括从事农产品收购的个体经营者)收购自产农业免税产品时,由付款方向收款方开具的发票。开具农产品收购发票应该具备的条件:
1、有固定经营场所、仓储设施或设备;并具备收购业务所必需的人员和资金;
2、拟收购的农产品属于《农产品征税范围注释》列举的农产品; 3、收购单位对外销售的产品耗用的原材料属于《农产品征税范围注释》列举的农产品;
4、从事农产品收购加工业务的单位,必须有加工生产车间及与其加工农产品相匹配的机器设备;
5、收购后委托其它生产单位加工的业务,应与受托加工单位签订合法的书面委托加工协议,并报税源管理部门备案;
6、会计核算健全,能够准确提供税务资料;并能通过网络准确开具收购发票且及时上传开票信息。扩展资料:自开农产品收购发票,一般纳税人申报增值税时需注意以下事项:
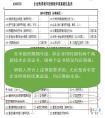
1、进项部分填写增值税纳税申报表表二时,应填列在第6栏,且填列金额的计算公式为:金额=自开票金额(含税金额)-自开票金额(含税金额)*10%,税额=自开票金额(含税金额)*10%,根据《增值税暂行条例》第八条:购进农产品,除取得增值税专用发票或者海关进口增值税专用缴款书外,按照农产品收购发票或者销售发票上注明的农产品买价和11%[根据财税〔2018〕32号文,2018年5月1日起税率由11%调整为10%]的扣除率计算的进项税额,国务院另有规定的除外。进项税额计算公式:进项税额=买价×扣除率2、销售部分航天开票系统查询到的开票数据是将自开票的农产品收购发票作为收入统计了,而实际自开农产品收购发票是作为企业的进项数据,在填列表一第18行第3列收入时,应扣减自开票的农产品收购发票后的金额作为企业真实的销售收入填列:
注意:自开农产品收购发票,只能够开具普通发票,不能够开具专用发票。
根据财税〔2017〕37号文第二条第六项:《中华人民共和国增值税暂行条例》第八条第二款第(三)项和本通知所称销售发票,是指农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。
二、收购发票和增值税普通发票区别
增值税发票和普通发票的区别如下:一、两种发票的使用主体不同:增值税专用发票只限于增值税一般纳税人领购使用;小规模纳税人需要使用,只能经税务机关批准后,由当地税务机关代为开具发票。从事经营活动都可以凭税务登记证申请领购普通发票。二、两种发票的作用不同:增值税专用发票不仅是买卖双方的证明,还可以作为购买方抵扣增值税款的凭据。普通发票一般只起买卖双方的证明的作用。普通发票里的运费、农产品收购发票也具有抵扣税款的作用。三、两种发票的联次不同:增值税专用发票有抵扣联,而普通发票没有。四、两种发票印制主题体不同:增值税专用发票由国家税务总局统一印制,而普通发票由由省、自治区、直辖市国家税务局、地方税务局印刷定点企业印制。五、两种发票开具的内容不同:增值税专用发票,除了有购买单位,销售单位,商品或服务的商品或服务的名称、数量、计量单位、单价和价格,开票单位,收款人,开票日期发票有内容外,还包括纳税人税务登记号、不含增值税进项税额,适用税率,增值税额等,而普通发票内容比较简单
增值税发票和普通发票的区别如下:一、两种发票的使用主体不同:增值税专用发票只限于增值税一般纳税人领购使用;小规模纳税人需要使用,只能经税务机关批准后,由当地税务机关代为开具发票。从事经营活动都可以凭税务登记证申请领购普通发票。二、两种发票的作用不同:增值税专用发票不仅是买卖双方的证明,还可以作为购买方抵扣增值税款的凭据。普通发票一般只起买卖双方的证明的作用。普通发票里的运费、农产品收购发票也具有抵扣税款的作用。三、两种发票的联次不同:增值税专用发票有抵扣联,而普通发票没有。四、两种发票印制主题体不同:增值税专用发票由国家税务总局统一印制,而普通发票由由省、自治区、直辖市国家税务局、地方税务局印刷定点企业印制。五、两种发票开具的内容不同:增值税专用发票,除了有购买单位,销售单位,商品或服务的商品或服务的名称、数量、计量单位、单价和价格,开票单位,收款人,开票日期发票有内容外,还包括纳税人税务登记号、不含增值税进项税额,适用税率,增值税额等,而普通发票内容比较简单。
三、税务局对收购农产品的规定
一、正面回答:
1、主管国税机关应加强收购发票购票资格的审核,应重点审核以下内容,经审核符合条件的,方可领购;
2、在发票领购环节对收购发票实行限量、限期管理;
3、对收购发票实行分次限量领购,每次最大购买量不得超过一个月的使用数量。其中对新核定;
4、纳税人收购发票领购使用数量不能满足当月经营需要的,应按规定申请增加收购发票领购使用数量。
二、详情分析:
农产品收购发票无需认证,同时没有抵扣期限的规定。考虑到企业消耗原材料结转成本的税前扣除的规定,建议企业开具的农产品收购发票及时入账。同时,对于农产品税率以及进项税额抵扣计算方法的规定以及国家税务总局办公厅2017年06月01日发布的规定营业税改征增值税试点期间,纳税人购进农产品用于生产销售或委托受托加工17%税率货物而开具的农产品收购发票,在购入当期,按照11%的扣除率计算扣除,在领用时实行加计扣除,因此建议纳税人将开具的农产品收购发票及时入账抵扣,避免领用原材料时,农产品收购发票尚未入账,从而在增值税加计扣除时产生不必要的麻烦。
三、收购农产品增值税有什么
购进农产品,除取得增值税专用发票或者海关进口增值税专用缴款书外,按照农产品收购发票或者销售发票上注明的农产品买价和13%的扣除率计算的进项税额。计算公式为:进项税额=买价×扣除率买价,是指纳税人购进农产品在农产品收购发票或者销售发票上注明的价款和按照规定缴纳的烟叶税。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!