


"
在备考资产评估师《实务二》的道路上,许多考生都面临着知识点繁杂、理论抽象的困扰。特别是涉及企业价值评估、无形资产评估以及流动资产评估等章节时,记忆负担极重。为了帮助大家高效备考,本文整理了一系列经过实战检验的核心背诵口诀,旨在通过朗朗上口的记忆方式,助你轻松攻克难点,实现通关梦想。
一、无形资产评估:分类与方法的“记忆密码”
无形资产章节是实务二的重中之重,涵盖了专利、商标、著作权、土地使用权等多种类型。面对琳琅满目的资产类别,考生往往难以区分。我们可以利用以下口诀来记忆无形资产的分类及评估方法:
口诀:知土非商,著权专利。
【口诀解析】
- 知:知识产权
- 土:土地使用权
- 非商:非专利技术(非公开技术)
- 商:商誉
- 著权:著作权
- 专利:专利权
在掌握分类后,评估方法的记忆同样关键。无形资产评估通常采用收益法、成本法、市场法。为了防止混淆,可以使用:
口诀:收成市,三法并用。
【口诀解析】
- 收:收益法(适用于可独立产生收益的无形资产)
- 成:成本法(适用于无法单独产生收益的资产)
- 市:市场法(适用于存在活跃交易市场的无形资产)
二、企业价值评估:收益法参数与模型的“定海神针”
企业价值评估是实务二中最难啃的骨头,尤其是收益法的应用。其中,折现率的确定、现金流量的预测以及模型的选择是高频考点。以下是针对这些难点的口诀总结:
口诀:净折资,自由现流两模型。
【口诀解析】
- 净:净现金流量(通常采用股权自由现金流或企业自由现金流)
- 折:折现率(WACC或股权资本成本)
- 资:资本化率(永续增长模型用)
- 自由现流:自由现金流模型(FCFF和FCFE)
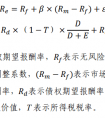
此外,对于收益法评估企业价值的基本公式,考生需要牢记其逻辑关系:
口诀:收益减风险,现值算出来。
【口诀解析】
- 强调折现的本质是“未来收益折算成现值”,折现率越高,风险越大,评估值越低。
三、流动资产与负债评估:细节决定成败
流动资产包括货币资金、应收款项、存货等,虽然金额可能不大,但评估程序复杂。存货评估中的“在产品、产成品、原材料”评估原则是必考点:
口诀:在产成原,分别评估。
【口诀解析】
- 在:在产品(按完工程度折算)
- 产:产成品(按成本或市价孰低)
- 成:产成品
- 原:原材料(按现行市价或历史成本)
在负债评估方面,核心原则是账实相符与公允价值:
口诀:账实核实,公允评估。
【口诀解析】
- 评估负债时,应关注债务的真实存在性,并按照评估基准日的公允价值进行估算。
结语
资产评估师《实务二》的考试虽然难度较大,但只要掌握了正确的复习方法,利用好这些背诵口诀将零散的知识点串联起来,就能大大减轻记忆负担。希望本文整理的内容能成为你备考路上的得力助手,祝你考试顺利,一举通关!
"本文由会计考试网(www.kjks.net)整理!仅供学习参考!
相关导读

热门资讯


推荐阅读