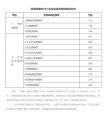
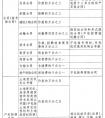
1. 税务两优一先
“三办一优”是税务部门为进一步优化税收营商环境,贯彻落实“我为纳税人、缴费人办实事暨便民办税春风行动”,推进纳税服务与基础管理一体化,不断提升纳税人、缴费人满意度和获得感的一项重要举措;具体内容是:“马上办、限时办、联合办”,“优化办税体验”,简称“三办一优”。
2. 税务两优一先先进事迹材料
1. 北京市坚持“一抓三保五强化”推动实现更加充分更高质量就业。
2. 北京市建立完善“五新”机制高标准建设新型研发机构。
3. 北京市打造“智慧税务”助推惠企利民政策落地见效。
4. 天津市实施集中攻坚精准推进重点产业链高质量发展。
5. 天津市优化不动产登记服务方便企业和群众办事。
6. 天津市河西区多管齐下着力满足老年人养老需求。
7. 河北省分类施策积极推动县域科技创新。
8. 河北省石家庄市用好失业保险稳岗返还政策助企业稳就业。
9. 河北省邢台市推进“医养一体、两院融合”探索农村养老新路径。
10. 山西省积极打造晋字号“特”、“优”农产品品牌。
11. 山西省推动社会保险数据共享提升缴费便利度。
12. 山西省运城市盐湖区搭建零工市场助力务工人员灵活就业。
13. 内蒙古自治区坚决遏制“两高”项目盲目发展
3. 税务局两优一先表彰决定
你好,税务是一条垂直的管理体系,是市属以上驻地单位,不属于县直、区直部门。但所在单位在全国各省市区县都有,所以工作地点遍布全国各地。加上税务系统需求专业很宽泛,经济、财政、金融、经贸、法学大专业下的同学都可以报考。所以税务局是很多同学可以考虑的单位。
税务薪资待遇怎么样
前面已经说了,税务局单位是遍布全国各地的,那么税务局公务员的薪资待遇,自然也是跟着地区走的。像北京、苏州、广州、珠海等地的税务局公务员工资是非常高的,普遍在20-30万左右;次一点的,像成都、重庆能够达到12-18万;如果是中西部一下区县税务局,一年可能就7-10万,每个月实际到手收入只有4000左右,大头全指望年终奖。
不过综合来看,税务局公务员比当地基层公务员待遇还是要好上一些的,部分乡镇还会有额外补贴,但整体来看不会高出当地其他公务员太多,所以大家报考税务岗位的时候,优先考虑地区问题。
基层税务人员的尴尬现状
提起税务人员,很多人都表示很无奈、尴尬。因为税务系统通常都是自成体系的,基层税务局和基层其他机关单位,几乎没有任何业务往来,也不受基层党委、政府管束。这也就导致了基层税务人员的流通性非常差,晋升特别慢。一般的乡镇公务员工作5年就能提个副科什么的,但基层税务人员基本就没这个可能了。级别上不去,调动又难,待遇也长时间难以提高了。
此外,税务人员在生活中的地位也并不高,由于系统太过独立,和当地其他单位工作都没有交叉,很容易造成互不认识的局面。这种情况下,人脉关系网将会大打折扣,再加上很多税务人员级别比较低,所以社会地位并不如其他一些单位的公务员那么高。
4. 国家税务总局两优一先
苏州优租房都是单位代个人在各自的申请平台上进行线上申请。
申请流程如下:
1、申请人所在用人单位应向市优租房租赁管理网上服务平台递交单位组织机构代码、税务登记证和单位全称等材料进行注册,获得单位账户。
2、申请人向用人单位提出申请,在线填写《租赁申请表》,用人单位通过市优租房租赁管理网上服务平台企业账户进行网上申报。
3、市房管处牵头负责受理、审核申请人学历、房产、公积金交存情况等资格条件,并将审核结果通知用人单位和申请人。
4、经审核符合优租房条件的予以公示,公示期为七日,公示期间无异议,或者虽有异议但经复核异议不成立的,则为审核合格。
5、用人单位和申请人收到审核合格通知后,在规定的期限内与优租房管理单位签署《房屋租赁合同》,缴纳一定数额的保证金,办理入住手续。
5. 全国税务工作两增两并两优
人们常说的“一税两费”,是指城市维护建设税(以下简称城建税)、教育费附加和地方教育附加,是增值税、消费税、营业税(以下简称“三税”)的附加税费。上次为大家介绍了“一税两费”基础知识,本期介绍“一税两费”优惠政策和申报方式。
“两费”优惠政策
根据《财政部 国家税务总局关于对小微企业免征有关政府性基金的通知》(财税〔2014〕122号)和《财政部 国家税务总局关于扩大有关政府性基金免征范围的通知》(财税〔2016〕12号)的相关规定,自2016年2月1日起,对按月纳税的月销售额或营业额不超过10万元(按季纳税的季度销售额或营业额不超过30万元)的缴纳义务人,免征教育费附加、地方教育附加。
当“一税两费”计税(征)依据为零时,其应纳税(费)额为零。
对于未达到增值税起征点的个人、增值税小规模纳税人享受小微企业免征增值税等情形,“一税两费”计税(征)依据为零,其应纳税(费)额为零。
“一税两费”征退相关政策
对由于减免“三税”而发生退税的,同时退还已征的“一税两费”。但对出口产品退还增值税、消费税和对“三税”实行先征后返、先征后退、即征即退办法的,除另有规定外,不退(返)还已征的“一税两费”。
海关对进口产品代征的增值税、消费税,不征收“一税两费”。
生产企业出口货物实行免抵退办法的,经北京国税机关正式审核批准的当期免抵的增值税税额应纳入“一税两费”的计税(征)范围,计算缴纳“一税两费”。
享受增值税期末留抵退税政策的集成电路企业,其退还的增值税期末留抵税额,应在“一税两费”的计税(征)依据中予以扣除。
小规模纳税人变更为一般纳税人
2016年5月1日营改增试点实施后,随着达到增值税一般纳税人年应税销售额标准的小规模纳税人不断增多,小规模纳税人变更为一般纳税人成为常态。变更生效后,“一税两费”申报期应随同增值税由按季改为按月。在此提醒纳税人在国税机关申请增值税变更生效后,别忘了及时到地税主管税务机关缴清往期“一税两费”税款并变更“一税两费”税(费)种认定信息。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!