环保税对哪些污染物征税?
据报道,自2018年1月1日,中国第一部推进生态文明建设的单行税法――《环境保护税法》将正式实施,这也意味着施行了近40年的排污收费制度将退出历史舞台。
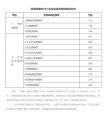
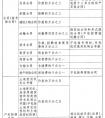
报道称,《环境保护税法》明确,大气污染物、水污染物、固体废物和噪声被列为应税污染物,应税大气污染物包括二氧化硫、氮氧化物、一氧化碳、氯气等,应税水污染物包括总汞、总镉、总铅、石油类、动植物油、甲醛等。
根据环保税法所附《环境保护税税目税额表》,噪声指工业噪声。这意味着,建筑施工噪声和交通运输噪声等没有被纳入征收范围,环境噪声,是指在工业生产、建筑施工、交通运输和社会生活中所产生的干扰周围生活环境的声音。
其中,工业噪声,是指在工业生产活动中使用固定的设备时产生的干扰周围生活环境的声音;建筑施工噪声,是指在建筑施工过程中产生的干扰周围生活环境的声音。
网友纷纷表示,希望环保税可以顺利实施!
环保税下月开征,环保税对哪些污染物征税?
为贯彻落实《中华人民共和国环境保护税法》有关要求,进一步明确污染物排放量计算方法,我部制订了《纳入排污许可管理的火电等17个行业污染物排放量计算方法(含排污系数、物料衡算方法)(试行)》《未纳入排污许可管理行业适用的排污系数、物料衡算方法(试行)》,现予发布。
大气污染物、水污染物、固体废物、噪声是影响环境的最主要污染物,环境保护税的征税对象确定为大气污染物、水污染物、固体废物和噪声,具体的应税污染物依据税法所附《环境保护税税目税额表》、《水污染物和当量值表》的规定执行。
根据环境保护相关法律法规的规定,大气污染物是指向环境排放影响大气环境质量的物质,包括二氧化硫、氮氧化物、粉尘等;水污染物是指向水体排放影响水环境质量的物质,包括氨氮、化学需氧量、重金属、悬浮物等;固体废物是指在工业生产经营活动中产生的固体废物以及医疗废物,包括煤矸石、尾矿等;噪声是指工业噪声,即在工业生产活动中使用固定的设备时产生的超过国家规定的环境噪声排放标准的、干扰周围生活环境的声音。
应税污染物排放量的计算方法有哪些?
所谓应税污染物排放量就是应缴纳环保税的大气、水、噪声、固废等污染物排放的数量。
根据《中华人民共和国环境保护税法》规定,污染物排放量的计算有四种办法:第一,安装并使用自动监测设备的企业,按照污染物自动监测数据计算污染物的排放量;第二,未安装自动监测设备但具备监测条件的企业,按照监测机构出具的符合国家有关规定和监测规范的监测数据计算污染物的排放量;第三,因污染物种类多等原因不能进行监测的企业,按照国务院环境保护主管部门规定的排污系数、物料衡算方法计算污染物的排放量;第四,上述三种计算方法均不能计算的企业怎么办,按照省级环保主管部门规定的抽样测算的方法进行核定计算。上述四种办法实际也是污染物排放量计算的顺序。
开征环保税,将以“优胜劣汰”倒逼企业转型升级,履行环保责任,生产更高附加值、绿色低碳的产品,从而推动经济结构调整和发展方式转变。从长期来看,随着生态文明建设深入推进,环境治理力度不断加大,排污企业治污减排水平不断提升,环境保护税收入将逐步下降并趋于稳定,为治污减排带来利好的同时推动企业“减负”,利国利民。
2018年1月1日,中国第一部推进生态文明建设的单行税法――《环境保护税法》将正式实施,这也意味着施行了近40年的排污收费制度将退出历史舞台。《环境保护税法》规定,在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境保护税的纳税人,应当依照本法规定缴纳环境保护税。
《环境保护税法》明确,大气污染物、水污染物、固体废物和噪声被列为应税污染物。应税大气污染物包括二氧化硫、氮氧化物、一氧化碳、氯气等,应税水污染物包括总汞、总镉、总铅、石油类、动植物油、甲醛等。值得注意的是,根据环保税法所附《环境保护税税目税额表》,噪声指工业噪声。这意味着,建筑施工噪声和交通运输噪声等没有被纳入征收范围。
根据《环境噪声污染防治法》,环境噪声,是指在工业生产、建筑施工、交通运输和社会生活中所产生的干扰周围生活环境的声音。其中,工业噪声,是指在工业生产活动中使用固定的设备时产生的干扰周围生活环境的声音;建筑施工噪声,是指在建筑施工过程中产生的干扰周围生活环境的声音。
普通居民没有被列入征税范围,不用缴纳环保税。近年来,环境问题越来越严重,推出的征收环保税政策也有抑制排放重污染企业减少排放量的作用。所以我很支持环保税的征收。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!