一、耕地占用税计税依据是什么?其征税范围有哪些
一、耕地占用税的纳税人 新耕地占用税法条例第三条第一款对征税对象作了如下规定:“占用耕地建房或者从事其他非农业建设的单位和个人,为耕地占用税的纳税人,应当依照本条例规定缴纳耕地占用税。
” 按此规定,耕地占用税的征税对象是指占用耕地建房或从事其他非农业建设的行为。其中,决定耕地占用税征税对象有两方面要素:一是建设行为,二是被占耕地。二、耕地占用税纳税义务发生时间 根据财政部、国家税务总局关于耕地占用税平均税额和纳税义务发生时间问题的通知(财税[2007]176号) 在纳税义务发生时间方面,《通知》明确,经批准占用耕地的,耕地占用税纳税义务发生时间为纳税人收到土地管理部门办理占用农用地手续通知的当天。未经批准占用耕地的,耕地占用税纳税义务发生时间为实际占用耕地的当天。三、根据条例 第四条 耕地占用税以纳税人实际占用的耕地面积计税,按照规定税额一次性征收。根据上面规定,耕地占用税应该由那家企业缴纳。也就是说,那家企业在土地管理部门办理占用农用地手续通知的当天,为税纳税义务发生的时间。二、耕地占用税的征税对象是指
耕地占用税以纳税人实际占用的耕地面积为计税依据,按照规定的适用税额一次性征收,应纳税额为纳税人实际占用的耕地面积(平方米)乘以适用税额。耕地占用税的纳税义务发生时间为纳税人收到自然资源主管部门办理占用耕地手续的书面通知的当日。纳税人应当自纳税义务发生之日起三十日内申报缴纳耕地占用税。自然资源主管部门凭耕地占用税完税凭证或者免税凭证和其他有关文件发放建设用地批准书。
三、耕地占用税计税依据是什么?其征税范围有哪些内容
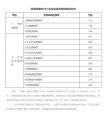
耕地占用税以纳税人实际占用的耕地面积计税,按照规定税额一次性征收。根据《中华人民共和国耕地占用税暂行条例》,国家耕地占用税的税额规定如下:
(1)以县为单位(以下同),人均耕地在1亩以下(含1亩)的地区,每平方米为2~10元;
(2)人均耕地在1~2亩(含2亩)的地区,每平方米为1.6~8元;
(3)人均耕地在2~3亩(含3亩)的地区,每平方米为1.3~6.5元;
(4)人均耕地在3亩以上的地区,每平方米为1~5元。
农村居民占用耕地新建住宅,按上述规定税额减半征收;经济特区、经济技术开发区和经济发达、人均耕地特别少的地区,适用税额可以适当提高,但是最高不得超过上述规定税额的50%。
广东省耕地占用税的税额标准如下:
(1)以县为单位(以下同),按1986年末国有统计部门统计的总人口和耕地总面积计算,人均耕地少于0.5亩的,每亩5333元(即8元/平方米);人均耕地0.5亩以上不足0.7亩的,每亩4000元(即6元/平方米);人均耕地0.7亩以上不足1亩的,每亩3333元(即5元/平方米);人均耕地1亩以上的,每亩2000千元(即3元/平方米)。
(2)经济特区、经济技术开发区,大城市及其郊区,地级市及其郊区,县级市,县城及其郊区,以及人均耕地特别少的地区,可按上述税额标准提高50%征收。提高的具体比例,由县或相当县一级的人民政府核定。
(3)农村居民在当地规定的建房标准以内占用耕地新建住宅,按上述规定税额减半征收。
获准征用或占用耕地的单位和个人,在规定的期限内不向财政机关申报纳税的,从滞纳之日起,按日加收应纳税款5‰的滞纳金。
四、耕地占用税的计税依据是什么
耕地占用税是指对占用耕地建房或从事其他非农业建设的单位和个人征收的税。耕地占用税计算时采用定额税率,以纳税人实际占用的耕地面积为计税依据,以每平方米土地为计税单位。
五、哪些属于耕地占用税的范围
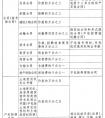
对耕地占用税纳税人的具体占地项目免征税款的范围。包括: (1)军事设施用地; (2)铁路线路、飞机场跑道和停机坪用地; (3)炸药库用地; (4)学校、幼儿园、敬老院、医院用地; (5)殡仪馆、火葬场用地; (6)直接为农业生产服务的农田水利设施用地,水利工程以发电、旅游为主的除外; (7)安置水库移民、灾民、难民的房屋占用地; (8)农村居民搬迁,原宅基地恢复耕种,并且新建住宅占用耕地少于原宅基地的。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!