一、一次性奖金的个人所得税计算方法是什么
法律分析:个税是国家征收的,现目前我国的个税是5000元起征,收入越高税率越高的.
个人所得税=应纳税所得额×税率
应纳税所得额=月度收入-5000元(起征点)-专项扣除(三险一金等)-专项附加扣除-依法确定的其他扣除。税率表可自行查阅。
个人所得税是调整征税机关与自然人即居民、非居民人之间在个人所得税的征纳与管理过程中所发生的社会关系的法律规范的总称。
个人所得税的纳税义务人,既包括居民纳税义务人,也包括非居民纳税义务人。居民纳税义务人负有完全纳税的义务,必须就其来源于中国境内、境外的全部所得缴纳个人所得税;而非居民纳税义务人仅就其来源于中国境内的所得,缴纳个人所得税。
法律依据:《中华人民共和国个人所得税法》 第一条 在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满一百八十三天的个人,为居民个人。居民个人从中国境内和境外取得的所得,依照本法规定缴纳个人所得税。在中国境内无住所又不居住,或者无住所而一个纳税年度内在中国境内居住累计不满一百八十三天的个人,为非居民个人。非居民个人从中国境内取得的所得,依照本法规定缴纳个人所得税。纳税年度,自公历一月一日起至十二月三十一日止。
二、一次性奖金扣税标准税率是多少
法律分析:一次性年终奖金个税计算公式:应纳税额=全年一次性奖金收入×适用税率-速算扣除数
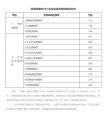
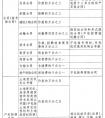
纳税人取得全年一次性奖金,单独作为一个月工资、薪金所得计算纳税,由扣缴义务人发放时代扣代缴。 年终奖所得,将年终奖金额除以12个月,以每月平均收入金额来确定税率和速算扣除数,年终奖所得税率表与工资、薪金所得的税率表相同,只是计算方式不同。
目前年终奖个税计算方法有两种,一种是单独计税,即以全年一次性奖金收入除以12个月得到的数额,按照按月换算后的综合所得税率表,确定适用税率和速算扣除数,单独计算纳税。 这种计税方式是一项税收优惠政策,对一般的工薪族来说,如果全年工资远高于年终奖的话,选择这种计税方式一般会少交个税。
将全年一次性奖金不并入当月工资薪金所得、实施按月单独计税的政策延至2023年底。为减轻个人所得税负担,缓解中低收入群体压力,将全年一次性奖金不并入当月工资薪金所得、实施按月单独计税的政策延至2023年底。将年收入不超过12万元且需补税或年度汇算补税额不超过400元的免予补税政策延至2023年底。将上市公司股权激励单独计税政策延至2022年底。上述政策一年可减税1100亿元。
法律依据:《中华人民共和国个人所得税法》 第二条 下列各项个人所得,应当缴纳个人所得税:
(一)工资、薪金所得;
(二)劳务报酬所得;
(三)稿酬所得;
(四)特许权使用费所得;
(五)经营所得;
(六)利息、股息、红利所得;
(七)财产租赁所得;
(八)财产转让所得;
(九)偶然所得。
居民个人取得前款第一项至第四项所得(以下称综合所得),按纳税年度合并计算个人所得税;非居民个人取得前款第一项至第四项所得,按月或者按次分项计算个人所得税。纳税人取得前款第五项至第九项所得,依照本法规定分别计算个人所得税。
三、个人取得全年一次性奖金应如何纳税?
行政机关、企事业单位等扣缴义务人根据其全年经济效益和对雇员全年工作业绩的综合考核情况,向雇员发放的一次性奖金,以及年终加薪、实行年薪制和绩效工资办法的单位根据考核情况兑现的年薪和绩效工资,按以下办法缴纳个人所得税:
(一)纳税人取得全年一次性奖金,单独作为一个月工资、薪金所得计算纳税,并按以下计税办法,由扣缴义务人发放时代扣代缴:
1、先将雇员当月内取得的全年一次性奖金,除以12个月,按其商数确定适用税率和速算扣除数。
如果在发放年终一次性奖金的当月,雇员当月工资薪金所得低于税法规定的费用扣除额,应将全年一次性奖金减除“雇员当月工资薪金所得与费用扣除额的差额”后的余额,按上述办法确定全年一次性奖金的适用税率和速算扣除数。
2、将雇员个人当月内取得的全年一次性奖金,按本条第1项确定的适用税率和速算扣除数计算征税,计算公式如下:
1)如果雇员当月工资薪金所得高于(或等于)税法规定的费用扣除额的,适用公式为:
应纳税额=雇员当月取得全年一次性奖金*适用税率-速算扣除数
2)如果雇员当月工资薪金所得低于税法规定的费用扣除额的,适用公式为:
应纳税额=(雇员当月取得全年一次性奖金-雇员当月工资薪金所得与费用扣除额的差额)×适用税率-速算扣除数
(二)在一个纳税年度内,对每一个纳税人,该计税办法只允许采用一次。
(三)实行年薪制和绩效工资的单位,个人取得年终兑现的年薪和绩效工资按本通知第二条、第三条执行。
(四)雇员取得除全年一次性奖金以外的其它各种名目奖金,如半年奖、季度奖、加班奖、先进奖、考勤奖等,一律与当月工资、薪金收入合并,按税法规定缴纳个人所得税。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!