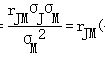一、增值税留抵税
留抵税金不用做账务处理。留抵税额指进项增值税大于销项增值税,出现的多余进项税额。留抵税额本月没有抵扣完,可以留到下个月进行抵扣。留抵税额:作为一般纳税人,当月购进货物多,进项税也就多,库存商品也就多。如果当期进项大于销项,就会出现留抵税金,同时也会有相应多的库存商品。中华人民共和国增值税暂行条例国务院令[1993]第134号第四条 除本条例第十三条规定外,纳税人销售货物或者提供应税劳务(以下简称销售货物或者应税劳务),应纳税额为当期销项税额抵扣当期进项税额后的余额。应纳税额计算公式:
二、增值税留抵税额账务处理
1、思路要领:
首先要得出或者说计算出当期的“增值税留抵税额”,这样才能做进一步的退税申请工作。
2、前提条件:
补充说明,“增值税留抵税额”只适用于一般纳税人企业,小规模纳税人没有该项内容。
另外,只有部分行业才有“增值税留抵退税”项目,需要事先和税务部门沟通核实其退税资格/资质。
3、专业细节:
“增值税留抵税额”涉及到2项税额:一个是当期已通过税务系统认证比对的“进项增值税税额”简称“进项税额”,另一个是当期(开出发票)的“销项增值税税额”简称“销项税额”。
4、计算方法:
先介绍下“增值税留抵税额”的计算方法,或者说计算过程:
期末(一般为月末),核算本期“应缴纳增值税税额”时,本期的“进项税额”,大于本期的“销项税额”时,其差额为期末“留抵税额”。
5、涉及的会计科目:
上面说到的这些税额,均为一级负债类科目“应交税费”下面的子科目,金额均记在贷方,具体科目为“应交增值税”、“待抵扣进项税额”、“待认证进项税额”、“销项税额”、“留抵税额退税”。
6、增设科目:
为了从财务上反映该项经济业务,从计算申报到实际收到退税款,需要增设“应收留抵税额退税款”科目和“留抵税额退税”科目。
7、账务处理:
计算留抵税额时,借记“应收留抵税额退税款”科目,贷记“应交税费——应交增值税——留抵税额退税”科目。
收到实际退税后,借记“银行存款”,贷记“留抵税额退税”。
三、增值税留抵税额科目如何使用
纳税人取得退还的留抵税额后,应相应调减当期留抵税额。再次满足退税条件的,可以继续向主管税务机关申请退还留抵税额,但上述规定的连续期间,不得重复计算。
计算留抵税额时:
借:应收留抵税额退税款,
贷:应交税费—应交增值税—留抵税额退税。
收到实际退税后:
借:银行存款,
贷:应收留抵税额退税款。
交增值税(留抵退税)”科目,予以全额冲减;若主管税务机关核准的留抵退税额小于申请的留抵退税额,差额部分也用红字冲减,会计分录与不予核准的类同。
四、增值税抵减税如何处理
免征增值税应是小规模纳税人(免征增值税的企业不能认定为一般纳税人)。
1、平时销售时按正常业务做:借:银行存款/库存现金贷:主营业务收入贷:应交税金--应交增值税2、月底把免征增值税做:借:应交税金--应交增值税贷:营业外收入-补贴收入3、增值税减免后,销售税金及附加费也要减免,同样转入营业外收入就可以。增值税免税是指某项应税行为,因为国家政策扶持,销售环节不征收增值税,但进项不允许抵扣,不退还。享受免税的产品或服务,开具发票时,税率栏次选择零。扩展资料:《中华人民共和国增值税暂行条例》第十五条规定了下列7个项目免征增值税:1、农业生产者销售的自产农产品;
2、避孕药品和用具;
3、古旧图书;
4、直接用于科学研究、科学试验和教学的进口仪器、设备;
5、外国政府、国际组织无偿援助的进口物资和设备;
6、由残疾人的组织直接进口供残疾人专用的物品;
7、销售的自己使用过的物品。除前款规定外,增值税的免税、减税项目由国务院规定。任何地区、部门均不得规定免税、减税项目。
五、增值税留抵税额抵欠税怎么申报
上月应缴的增值税,在你本月有留抵前已交了,不存在用本月留抵交纳。
同时应交的增值税,未经批准同意你不得自行用本月留抵抵扣。六、增值税留抵税额是什么意思
未交增值税在销项-进项-留抵税额之后得出,也就是月末应交税金-应交增值税余额在贷方。月末结帐时将应交增值税额从“应交税金-应交增值税”科目转入“应交税金-未交增值税”科目里.结转的意思是计算有多少你要交的税借:应交税费---应交增值税--已交增值税贷:银行存款当你做这个科目借方的时候是交税这个科目在贷方是结转借:应交税费-----应交增值税--转出未交增值税贷:应交税费-----应交增值税--未交增值税借:应交税费-----应交增值税--未交增值税贷:应交税费-----应交增值税--进项税额借:应交税费-----应交增值税--销项税额贷:应交税费-----应交增值税--未交增值税借:应交税费-----应交增值税--未交增值税贷:应交税费---应交增值税--已交增值税月末,所有的增值税的3及科目的余额全转到应缴税费--未交增值税里去
本文由会计考试网(www.kjks.net)整理!仅供学习参考!