一、属于消费税
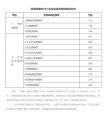
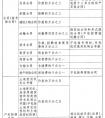
一、定义: 消费税,是以消费品的流转额作为征税对象的各种税收的统称。属于流转税的范畴。在对货物普遍征收增值税的基础上,选择少数消费品再征收一道消费税,目的是为了调节产品结构,引导消费方向,保证国家财政收入。 二、纳税人: 消费税的纳税人是我国境内生产、委托加工、零售和进口《中华人民共和国消费税暂行条例》规定的应税消费品的单位和个人。 三、征税范围: 现行消费税的征收范围主要包括:烟,酒,鞭炮,焰火,化妆品,成品油,贵重首饰及珠宝玉石,高尔夫球及球具,高档手表,游艇,木制一次性筷子,实木地板,摩托车,小汽车,电池,涂料等税目,有的税目还进一步划分若干子目。 四、特点: 1、消费税征税项目具有选择性。消费税以税法规定的特定产品为征税对象。即国家可以根据宏观产业政策和消费政策的要求,有目的地、有重点地选择一些消费品征收消费税,以适当地限制某些特殊消费品的消费需求,故可称为消费税税收调节具有特殊性; 2、按不同的产品设计不同的税率,同一产品同等纳税; 3、消费税是价内税,是价格的组成部分; 4、消费税实行从价定率和从量定额以及从价从量复合计征三种方法征税; 1)实行从价定率办法计算的应纳税额=销售额X适用税率; 2)实行从量定额办法计算的应纳税额=销售数量X单位税额。 5、消费税征收环节具有单一性; 6、消费税税收负担转嫁性 最终都转嫁到消费者身上。
二、属于消费税纳税义务人的有
消费税一般以应税消费品的生产者为纳税人,在销售环节纳税。金、银首饰在零售环节纳税。 纳税人销售的应税消费品,其消费税纳税义务发生时间根据结算方式的不同分为以下几种情况:采取赊销和分期收款结算方式的,为销售合同规定的收款日期的当天;采取预收货款结算方式的,为发出应税消费品的当天;采取托收承付和委托银行收款方式的,为发出应税消费品并办妥托收手续的当天;采取其他结算方式的,为收讫销售款或者取得索取销售款的凭据的当天。 纳税人自产自用的应税消费品,其消费税纳税义务发生时间为移送使用的当天。 纳税人委托加工的应税消费品,其消费税纳税义务发生时间为纳税人提货的当天。
三、属于消费税征税范围的商品是
错。消费税和增值税不是互不相容的税种(营业税和增值税是两者之交其一的流转税),销售商品都要缴纳增值税,属于消费税征收范围的商品,同时缴纳消费税。
四、属于消费税应税消费品的是
消费税的征收范围包括了五种类型的产品:
第一类:一些过度消费会对人类健康、社会秩序、生态环境等方面造成危 害的特殊消费品,如烟、酒、鞭炮、焰火等;
第二类:奢侈品、非生活必需品,如贵重首饰、化妆品等;
第三类:高能耗及高档消费品,如小轿车、摩托车等;
第四类:不可再生和替代的石油类消费品,如汽油、柴油等;
第五类:具有一定财政意义的产品,如护肤护发品等。
五、属于消费税税目的有哪些
您好,很高兴为您解答:
征税范围:主要包括奢侈品、高能耗或高档消费品、限制消费品、不可再生和替代资源以及一些具有特定财政意义的普通消费品。依据原则:1.直接消费税是以个人的实际消费支出额为计税依据而向消费者课征的一种直接税。2. 间接消费税是以消费品的流转额为计税依据而向消费品的生产经营者课征的一种间接税。间接消费税还可以分为一般消费税和特种消费税。为什么这样确定:消费税是在普遍征收增值税的基础上,根据消费政策和产业政策的要求,有选择性地对部分消费品征收,其直接目的是使消费税成为增值税的辅助税种,使其既能对生产经营和消费进行特殊调节,又能保障财政收入的稳定增长,还能引导社会消费和促进良好的社会风气的形成,使消费税成为实现国家经济政策和社会政策的重要工具,鉴于消费税的内在特征,消费税的税目、税率总是在不断地进行调整.
希望可以帮到您,谢谢。
六、属于消费税的
“单位和个人外购润滑油大包装经简单加工改成小包装或者外购润滑油不经加工只贴商标的行为,视同应税消费税品的生产行为。单位和个人发生的以上行为应当申报缴纳消费税。准予扣除外购润滑油已纳的消费税税款。”润滑油的适用税率:单位税额为0.2元/升,计量单位换算标准为:润滑油 1吨=1126升。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!