一、专票开具规范?
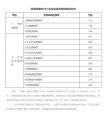
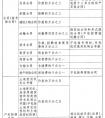
开具增值税专用发票的要求是:
(1)字迹清楚。
(2)不得涂改。
(3)项目填写齐全。
(4)票、物相符,票面金额与实际收取的金额相符。
(5)各项目内容正确无误。
(6)全部联次一次填开,上、下联的内容和金额一致。
(7)发票联和抵扣联加盖财务专用章或发票专用章。
(8)按照规定的时限开具专用发票。
(9)不得开具伪造的增值税专用发票。
(10)不得拆本使用增值税专用发票。
(11)不得开具票样与国家税务总局统一制定的票样不相符合的增值税专用发票。
(12)开具发票应当使用中文,民族自治地方可以同时使用当地通用的一种民族文字;外商投资企业和外国企业可以同时使用一种外国文字。
(13)纳税人使用十万元版增值税专用发票,其填开的销售金额必须达到所限面额最高一位,否则,按照未按规定填处理,其抵扣联不得作为扣税凭证。
(14)不得超面额开具增值税专用发票。超面额开具增值税专用发票,是指纳税人在增值税专用发票“金额栏”逐行填写的销售额或合计行填写的销售额超过了该栏的最高金额单位。凡超面额开具增值税专用发票的,属于未按规定开具增值税专用发票行为,购货方取得这种专用发票一律不得作为扣税凭证。
二、增值税专用发票如何管理?
空白增值税发票要妥善保管,应像管理现金一样重视。开完的发票除做账和给客户联外的存根联要装订成册。进项的增值税发票一联做账,一联为抵扣,需要认证。无论开发票或收到发票要注意发票章不能压到数字上。每次开发票及收到发票要在发票登记簿上登记,领走发票要签字。
三、增值税普通发票一般如何开?
增值税普通发票可以线上开具,点击发票管理,填写购买方的姓名,选择含税或者是不含税。对于自然人只能开具普通发票,不用开具专用发票。禁止私自印制、伪造、变造发票。
【法律依据】
《发票管理办法》第七条
增值税专用发票由国务院税务主管部门确定的企业印制;其他发票,按照国务院税务主管部门的规定,由省、自治区、直辖市税务机关确定的企业印制。禁止私自印制、伪造、变造发票。
第八条
印制发票的企业应当具备下列条件:
(一)取得印刷经营许可证和营业执照;
(二)设备、技术水平能够满足印制发票的需要;
(三)有健全的财务制度和严格的质量监督、安全管理、保密制度。
税务机关应当以招标方式确定印制发票的企业,并发给发票准印证。
本文由会计考试网(www.kjks.net)整理!仅供学习参考!