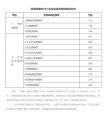
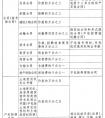
实收资本印花税税率为万分之五。根据《中华人民共和国印花税暂行条例》第一条规定,凡设置账簿、领取本条例所列凭证的单位和个人,均为印花税纳税人(以下简称纳税人),应当依照本条例缴纳印花税。
应纳税额的计税依据和计算公式。
计税依据:印花税以应纳税凭证记载的金额、费用、收入和凭证数量为计税依据,按照适用的税率或计税标准计算应纳税额。
计算公式:
1、应付金额=应纳税凭证数量×适用纳税标准。
2.应纳税额=应纳税凭证记载的金额(费用和收入)×适用税率。
经国务院批准,财政部决定自2008年9月19日起调整证券交易印花税政策,由现行的双边征收改为单边征收,即只对卖方(或继承、赠与a股、b股的转让方)征收证券(股票)印花税,对买方(受让方)不征税。
根据《印花税暂行条例》,对买卖双方按成交合同记载金额万分之五征收印花税。
实收资本印花税按实收资本的万分之五计征,在公司注册的时候就应该交了。
1、购销合同这个包括供应、预购、采购、购销结合及协作、调剂、补偿、易货等合同,按购销金额万分之三贴花。
2、还有加工承揽合同,其中包括加工、定作、修缮、修理、印刷、广告、测绘、测试等合同,按加工或承揽收入万分之五贴花。
3、建设工程勘察设计合同包括勘察、设计合同,按收取费用万分之五贴花等等。
《中华人民共和国印花税暂行条例》第一条
在中华人民共和国境内书立、领受本条例所列举凭证的单位和个人,都是印花税的纳税义务人(以下简称纳税人),应当按照本条例规定缴纳印花税。
在印花税计缴方面,实收资本项目属于资金账簿性质,根据财税〔2018〕50号《财政部 税务总局 关于对营业账簿减免印花税的通知》,自2018年5月1日起,对按万分之五税率贴花的资金账簿减半征收印花税,对按件贴花五元的其他账簿免征印花税。
所以,实收资本印花税是按照万分之五税率减半计缴。
实收资本贴印花税税率是万分之五.
当年购买,税务可以开具完税凭证或者印花税,你贴到实收资本帐上就行
另外印花税需要注销.
本文由会计考试网(www.kjks.net)整理!仅供学习参考!